

本文由誉问咨询编译自哈佛大学法学院法律职业中心特稿《Why Law Firms Collapse》(律所为何轰然倒塌),作者为John Morley教授(该研究之完整学术论文后刊载于美国律师协会《商业律师》The Business Lawyer 第75卷第1期)。
鉴于原文篇幅较长,为便于系统阅读与行业研讨,誉问咨询特将全文整理为上、下两篇呈献。本次刊发为上篇,重点剖析合伙人所有制下律所脆弱的产权结构与“合伙挤兑”的触发机制;下篇将于后续发出,敬请关注。
律所并不仅仅是走向破产——它们是轰然解体。杜威路博(Dewey & LeBoeuf)、Heller Ehrman、Howrey、Brobeck Phleger & Harrison、Thelen……这些律所及其他许多同类机构,都曾以惊人的爆发力和速度彻底崩解。一些历经逾百年风雨的大型律所,竟在短短数月乃至数周之内便彻底分崩离析。
律所碎裂瓦解的烈度令人震惊,因为这在其他类型的商业组织中几乎绝无仅有。亚马逊(Amazon)曾连续亏损20余年;克莱斯勒(Chrysler)曾申请破产保护。然而,这两家企业——正如无数曾遭遇财务困境的传统公司一样——如今依然在运送商品、制造汽车。但律所却丝毫不具备这种韧性。历史上从未有任何一家大型律所能够在破产程序中成功重组债务并存续下来。更值得深思的是,击垮律所的外部压力往往出奇地温和:大多数走向倒闭的律所,在崩塌解体前夕甚至依然能够按期偿还债务,账面也仍在盈利。律所的消亡,往往轻而易举,且速度惊人。
原因何在?通过对过去30年中每一家大型律所崩塌案例的梳理与审视,我[1]认为核心根源在于律所独特的产权与所有制结构(ownership)。不同于亚马逊和克莱斯勒,律所通常由其合伙人所有,而非由外部资本投资者所有。这使得合伙人对律所的业绩下滑异常敏感。一旦律所利润下降,这种衰退就会自我强化,演变成一场恶性循环的合伙人“退伙挤兑潮”(partner withdrawals)。
律所的消亡,往往轻而易举,且速度惊人。
合伙人所有制从两个层面助推了多米诺骨牌式的退伙潮:
第一,作为律所的所有者,合伙人的报酬体现为利润分红,而非固定的薪水或工资。这使合伙人对律所出现的任何经营问题都极度敏感,因为个人报酬直接与律所整体收益紧密挂钩。至少对部分合伙人而言,利润下降直接意味着个人收入缩水。随着利润下滑,部分合伙人必然会为了外部更优厚的机会而选择离职。但这会导致律所利润进一步跌落,进而驱使更多合伙人出走。
利润随后加速下挫,引发更大规模的离职潮,如此循环往复,直至律所最终彻底解体。
如果合伙人领取的是固定薪资,他们根本不会过度在意利润下滑;但正因为他们依靠利润分配取得报酬,合伙人的离职便具备了自我强化的破坏力。每走一位合伙人,留在所内的收益对坚守者而言便递减一分。
第二,由于合伙人具备律所“所有者”的身份,在律所最终清算解散时,他们将面临灭顶之灾般的个人连带法律责任。例如,在律所申请破产前数月内合伙人收到的所有报酬,都有可能作为“欺诈性转让”(fraudulent transfer)被破产管理人强制追索(clawback);合伙人缴付给律所的资本金(capital investments)也可能被悉数没收。
坚守到最后的合伙人,甚至可能被迫交出律所解散后承接原业务所产生的后续创收。所有这些法律责任,均直接源于合伙人的“所有者”身份,而普通律师和行政支持人员则完全无需承担。不幸的是,正是这些潜在连带责任倒逼合伙人加速逃离——因为规避这些责任的唯一途径,就是成为“第一批出逃的人”。
因此,合伙人所有制给律所带来的最终影响,是使其结构变得异常脆弱。当我们审视杜威路博等律所沦为废墟的废墟遗址时,一个事实显而易见:合伙人所有制将律所暴露在与“银行挤兑”(bank runs)完全一致的恐慌性挤兑逻辑之下。换言之,律所之所以会崩塌,正是因为合伙人所有制直接引爆了对合伙组织的挤兑(a run on the partnership)。
崩塌的固有模式
尽管大型律所的猝死往往让身处其中的从业者惊愕不已,但实际上,律所崩塌的路径呈现出惊人的可预测性。每一家大型律所的爆雷,几乎都遵循着同一套基本模式。
这一模式总结自笔者对1988年以来每一起大型律所崩塌事件的新闻报道和诉讼卷宗的详尽复盘。笔者共梳理了37家律所,始于1988年的Finley Kumble(业内常戏称为“Finley Crumble”,意即分崩离析),终于2014年的Bingham McCutchen。其中既包括杜威路博、Heller Ehrman、Coudert Brothers等声名显赫的大所,也涵盖Darby & Darby、Adorno & Yoss和Lord Day & Lord等规模略小但同样举足轻重的知名机构。
在典型的合伙人挤兑爆发之初,律所通常仍在创造巨额利润,但利润水平相较于此前的历史高位已出现滑落。这种下滑虽然显著,但远未达到灾难性的地步,律所完全能够正常偿付各项到期债务。然而,律所管理层往往极力维持合伙人提成预支款(partner draws)不低于以往的高点,为此律所开始加大向银行借贷的力度,并不惜消耗资本储备来维持充裕的现金流假象。
合伙挤兑通常始于一位资深核心创收合伙人(senior rainmaker)的离职。其离职可能出于完全偶发的原因——比如该创收合伙人意外离世,或离职进入政府任职;也可能是内部权力斗争失败的结果,甚至是围绕如何扭转律所业绩颓势而爆发的治理权争夺。离开的创收合伙人通常会带走一个由其他合伙人和资深律师组成的团队,这些人员此前共同服务于其名下的客户。
在核心创收合伙人出走后的数月内,另一位资历稍逊但同样重要的创收合伙人也会选择离开,同样带走随行的合伙人与团队律师。这名合伙人的出走,会在约一个月内引发更大规模的离职潮,各类业务团队开始整建制地跳槽至其他律所。
这些招牌合伙人的相继离去,使律所的客户创收急剧缩水,但律所原有的办公室租约、退休金计划、银行贷款偿还义务等固定开支却分毫未减。随着离职合伙人越来越多,律所不得不借入更多债务以维持留守合伙人的薪酬水平。留守的资深合伙人也会借机要求重新谈判薪酬待遇,他们会提出巨额甚至近乎敲诈的要求,因为他们深知管理层别无选择只能妥协——一旦他们也离开,律所将立时暴毙。随着更多合伙人离职,律所的财务状况加速恶化。离任合伙人不仅带走业务,往往还会抽回投入律所的资本金,导致律所在现金流需求激增的同时,账面可用现金急剧枯竭。
在离职螺旋恶化到某一节点时,律所将不可避免地触发其银行贷款协议与租赁合同中的一系列限制性违约条款。此时,律所往往在单一银行背负巨额借款——最常见的是花旗银行。这些借款通常由律所全部资产设立的概括留置权提供担保。贷款条款通常明确要求律所维持最低合伙人数量,或在特定时间内不得超过法定合伙人离职上限。一旦触发违约条款,贷款机构便会要求重新谈判,往往要求提前加速清偿债务或追加极其严苛的限制性条款。
此时,律所通常会启动与经营更健康的律所的合并谈判。如果合并成功并达成协议,律所尚有一线生机;如果合并破裂,律所便只有死路一条。而当死亡降临时,结局往往极为迅猛。执行委员会会召集合伙人大会宣布大势已去,合伙人随即投票正式解散律所。普通的授薪律师和行政职员往往惊骇错愕。与许多早有预谋的合伙人不同,绝大多数普通律师和行政人员在解散前根本没有主动离职。
奇怪的是,在律所正式解散当天,其账面甚至可能依然处于盈利状态。尽管在崩塌前的数月里律所实际分配的利润已经超过了其实际营运盈余,但在会计核算上,律所直至终局前夕仍享有可观的账面利润,甚至可能一直在按期偿还债务本息。
律所宣布解散后,债权人往往会申请对其强制破产清算。由于律所几乎没有多少实物重资产,其核心资产主要表现为对第三方的索赔权,尤其是对前合伙人的追偿权。尽管有限责任(LLP)的法律护盾能够保护合伙人免受律所普通商业债务的一般个人连带责任,但在因合伙人“所有者”身份而衍生出的一系列间接追索面前,这层护盾毫无作用——这些追索源自破产法中的欺诈性转让、偏颇性转让(preferential transfers)以及“未决业务原则”(unfinished business doctrine)。所有这些索赔主张如果穷尽追索,足以将许多合伙人推向个人破产的绝境。然而对合伙人而言,所幸的是破产管理人或债权人通常会以极低的折价与合伙人达成一揽子和解。因为债权人意识到,尽管其法律诉求在法理上非常充分,但实际执行与追偿面临巨大障碍:合伙人广泛分散在各州乃至境外,跨区域诉讼成本极高;即使债权人获得胜诉判决,追索效果也十分有限,因为合伙人既可以通过申请个人破产脱身,也可能早已通过家族财富规划和信托工具对个人财产进行了风险隔离。
即便如此,合伙人的结局依然惨烈。绝大多数合伙人当初选择离开母所,并非为了追逐更高的薪酬,而是被愈演愈烈的出逃潮逼得走投无路。尽管部分合伙人通过跳槽获得了账面上的加薪,但这些加薪的大部分收益最终都会被随之而来的清算连带诉讼和追缴赔偿吞噬殆尽。
几大疑团
推动律所走向崩塌的合伙人出逃螺旋看似顺理成章,甚至司空见惯。但只要我们审慎探究,就会发现其中充满谜团。
首先,当律所面临经营下滑时,合伙人为何会选择出逃?这在逻辑上并不显然,因为其他商业形态的员工并不会以这种方式集体出逃。 亚马逊在长达二十年的亏损期内,员工不仅没有离职,反而争先恐后地涌入;即使在达美航空(Delta Air Lines)和克莱斯勒申请破产时,绝大多数员工也依然坚守岗位。
其次,律所崩溃瓦解的烈度,与其财务困境的实际严重程度极不成比例。 下文图1与图2引用了《美国律师》历年排名榜单的数据,结果显示,倒闭律所在崩塌前数年内的财务指标仅仅出现了小幅回落。虽然经营状况确实有所恶化,但其严重程度根本不足以让一家像亚马逊或克莱斯勒这样的普通商业企业倒闭,甚至远未达到破产的临界点。
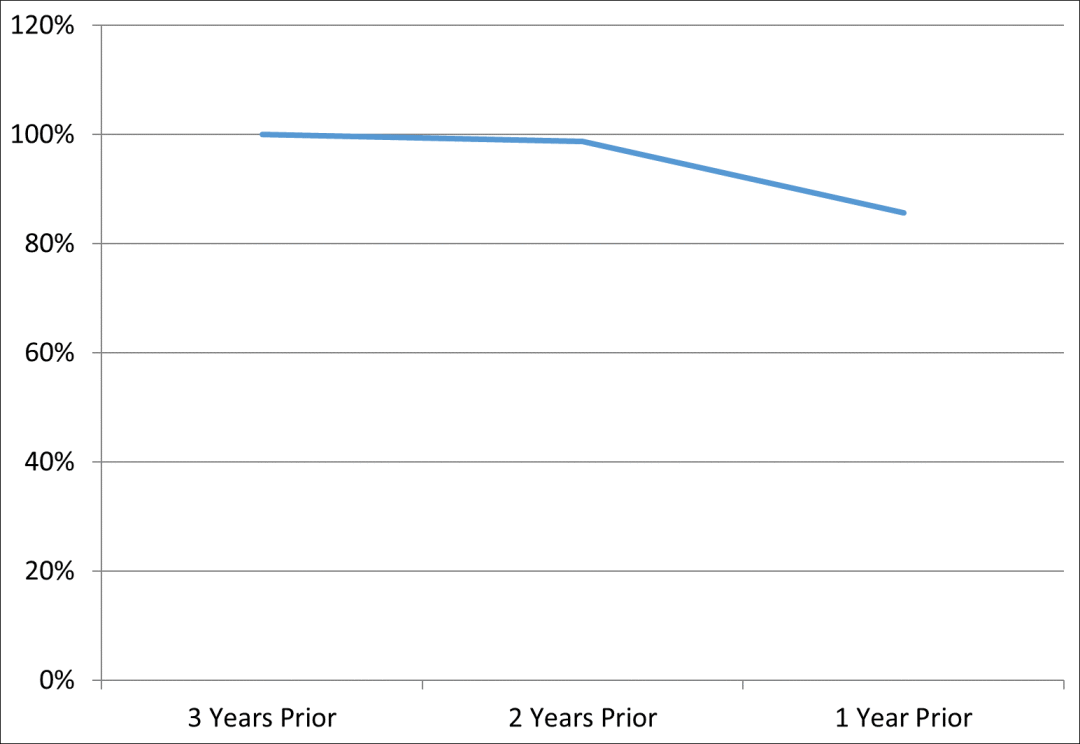
图1:总收入(Gross Revenues)
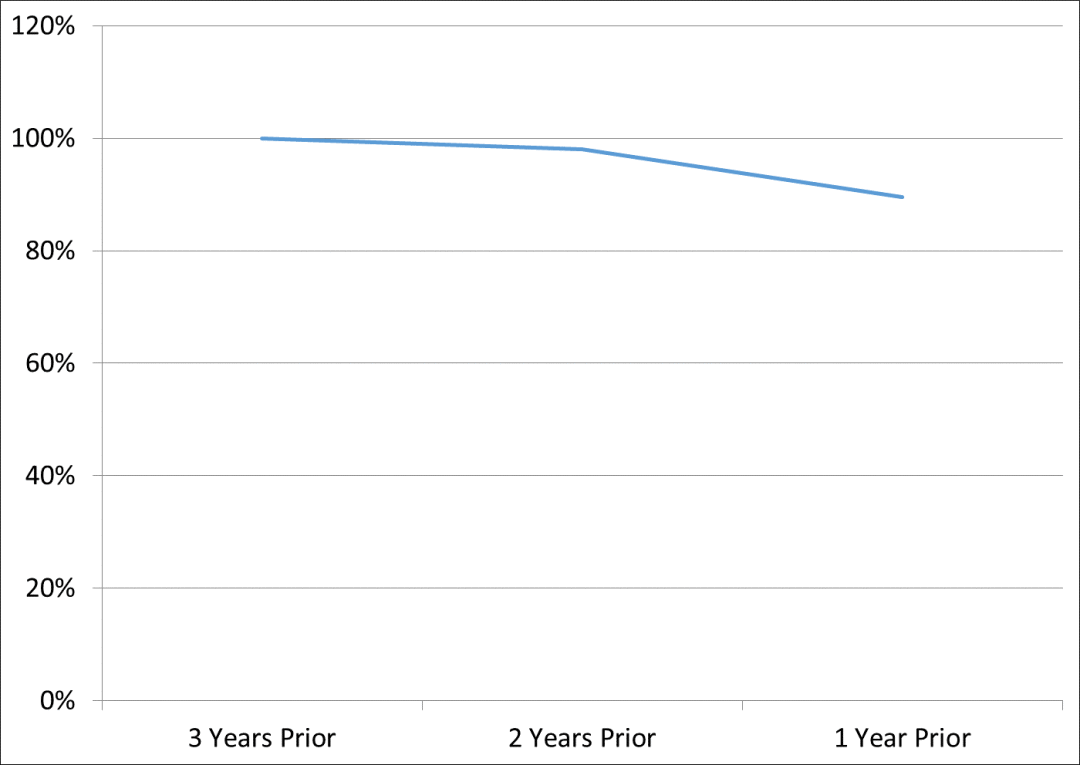
图2:权益合伙人利润(Profits Per Equity Partner / Profits Per Partner)
第三个疑团在于,律所为什么在理论上会陷入财务困境?律所的资本结构实际上具有惊人的“抗击打性”。 由于律所由合伙人全资所有,其最大宗的经营开支——合伙人报酬——在严格法律与会计意义上根本不是一项刚性成本,甚至在法律上无需强制支付。利润分配完全属于自由裁量范畴。这使律所拥有庞大的自由现金流,理论上可以自由调配用于任何开销,包括偿还金融债务。从这个意义上说,律所本应几乎坚不可摧,绝非脆弱不堪。
合伙人所有制与“合伙挤兑”
然而现实是残酷的,律所依然在崩塌——而且往往伴随着惊心动魄的毁灭性力量。因此,背后必然存在某种隐蔽力量。既然问题并非单纯的财务困境,那就必然源于一种传统商业企业所不具备的、更深层次的结构性缺陷。这种缺陷,正是律所对“合伙人挤兑”极度脆弱的易感性。
合伙挤兑之所以具有摧毁一切的威力,根源在于律所合伙人在权衡去留时独特的决策机制。也就是说,每一天,合伙人都在下意识地权衡留所与离职的成本与收益,并选择预期净收益最大化的方案。在绝大多数时候,这种权衡是内隐且不假思索的;但一旦合伙人开始严肃考虑离职,这种权衡便会变得极为刻意和理性。
在美国,由于特殊的法律执业伦理规则,合伙人的离职成本极低。不同于英国等司法管辖区的执业伦理,《美国律师协会专业行为示范规则》(ABA Model Rules of Professional Conduct)第5.6条(a)款从实质上规定:律所不得要求合伙人签署限制离职的协议。该规则严禁任何形式的竞业限制条款,并不准以扣留合伙人出资资本金作为离职限制。这些限制性规则的最终效果,是让合伙人离职变得异常容易且毫无制度门槛。
然而,引爆合伙挤兑的终极推手,不仅仅是过低的离职成本,更是后续合伙人的相继离职会急剧拉低留守合伙人的留所收益。离开的人越多,坚守的价值就越低。这是合伙人所有制带来的直接必然结果。
合伙人离职的时间曲线
当律所走向崩溃时,合伙人的离职率呈现指数级上升趋势。下方图表(图3)利用《美国律师》关于合伙人流动的数据,展示了倒闭律所在彻底清算前各个月份平均流失合伙人的比例。下方图表(图4)则展示了同期内人均创收与利润水平相当的健康同业律所的数据。在两张图表中,时间点“0”均代表倒闭律所正式停止营业的基准日。
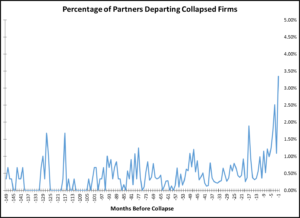
图3:倒闭律所崩塌前各月合伙人离职走势
图4:可比健康律所同期合伙人离职走势
剩余风险承担机制
所有制将合伙人紧紧捆绑在一起,因为这一制度将律所的所有合伙人塑造成了律所的“剩余风险承担者”(residual risk bearers)。利润增长或下滑,由合伙人全额承担盈亏。由于合伙人拿的是利润分配而非固定工资或现金奖金,他们持有的合伙权益价值会随着影响律所盈利能力的任何风吹草动而剧烈波动。甚至完全超出个人合伙人控制范围的偶发事件——比如办公室电费激增,或是市场上年轻律师奖金行情的集体上调——都会直接蚕食律所的整体利润池,削减合伙人的最终到手所得。
合伙人作为剩余风险承担者的身份之所以至关重要,是因为它使得每位合伙人对彼此的离职具有极高的敏感度。如果某位合伙人的离职导致律所利润缩水,留下的合伙人必须按比例承担这一亏损。如果合伙人A离任导致利润下滑,合伙人B的报酬将必然遭到自动下调。这反过来又会增加合伙人B跳槽至其他律所的可能性。显而易见,一旦合伙人B拔脚出门,律所利润可能进一步下滑,从而将合伙人C也推向出走的悬崖边缘。其最终结果,就是一场针对合伙机制的全面挤兑。
当合伙人决定去留时,留所的收益在极大程度上取决于其他合伙人是否也选择坚守。
换句话说,合伙挤兑的关键逻辑在于:合伙人在做出去留抉择时,坚守的预期收益高度依赖于其他合伙人是否同样选择留下。留守收益是律所整体利润的函数,而律所利润又是其他合伙人去留决定的函数。出走的合伙人越多,留守的吸引力就越微弱;而留守吸引力越低,出逃的人就越多,如此恶性循环,直至律所彻底解体。
如果合伙人不拥有律所的所有权,他们绝不会以这种方式恐慌挤兑。如果合伙人只是普通员工而非所有者,他们领取的将是不随利润波动的工资或绩效奖金。如此一来,合伙人的薪酬待遇在本质上将独立于律所的整体盈利能力,更不会直接受其他合伙人离职人数的影响。当其他合伙人出走、利润下滑时,留守合伙人的报酬基本可以维持不变,这正如亚马逊和克莱斯勒在巨额亏损期间员工待遇依然保持稳定一样。如果一家律所不是由合伙人持有,而是像亚马逊和克莱斯勒那样由外部股东/资本投资者所有,那么合伙人离职引发的利润下跌将由外部投资者承担,而非转嫁给剩余合伙人。一位合伙人的离去或许会削减律所利润,但没有任何理由引起其他合伙人的恐慌,更不会推高其他合伙人相继出逃的概率。
因此,只要一轮轮合伙人退伙使得律所的利润进一步被摊薄,挤兑就会爆发。这是导致律所解体崩塌的核心根源。当然,我们不能盲目假设每一次合伙人离职都会让律所变得更糟。某些合伙人的离开实际上能优化律所的财务底线,因为律所省下了该离任合伙人的薪酬分配和行政运营开支。如果律所损失的客户创收小于其节省下的薪酬与管理成本,那么合伙人的离开反而会让律所获益。这正是为何许多律所会周期性地劝退那些业绩不达标的合伙人。
然而,尽管某些离职能够优化律所的财务状况,但另一些离职却极具毁灭性。最核心的症结在于,律所的大量运营成本在合伙人离开后依然高度刚性。 即使律所省下了一位合伙人的分红,也往往难以通过缩减其他开支来完全弥补客户创收的巨大缺口。例如,律所依然必须为离任合伙人空置的高级角标办公室支付昂贵的租金,必须继续偿还银行贷款和员工退休金——无论这栋写字楼里最终还有几间办公室亮着灯,这些负债都一分不少。
在Howrey运营的最后一个完整财年里,该所向已离职合伙人返还的资金高达1.13亿美元以上,而该年度律所的总营收仅仅只有2.62亿美元。
合伙人离职在其他层面同样会带来重创。其中一个问题是合伙人离职中的“逆向淘汰”(selection bias)。通常而言,第一批选择出走的合伙人往往是那些“报酬相对于其创收贡献严重偏低”的核心创收骨干,因为他们在外部市场具有最高的溢价,离职的收益远大于坚守。然而,这些报酬被低估的骨干恰恰是对律所整体利润底线贡献最大的支柱。此外,合伙人离职还会通过抽干资本金使律所失血。《专业行为示范规则》第5.6条强制要求律所在合伙人退伙时返还其资本金,这足以将一家陷入困境的律所彻底“放血致死”。在Howrey走向终局的前一年(2010年),该所在总营收仅有2.62亿美元的惨淡背景下,仅向离任合伙人退还资本金就耗尽了逾1.13亿美元的宝贵流动性。
利润下滑的另一诱因在于留守合伙人之间的重新议价博弈。当整体蛋糕缩小时,每一个留下的人为了保住原有的绝对收入,必然要求分得更大的蛋糕份额。这种加薪诉求往往具有极强的威慑力——因为在一家濒临解体的律所里,由于面临破产连带责任的巨大风险,合伙人拿到的一块钱报酬的实际期望价值,远远低于一家健康律所的一块钱。因此,合伙人能够底气十足地以离职为要挟,要求律所给出远高于其市场公允价值的报酬溢价。然而,这种层出不穷的加薪要求最终只会将更多律师赶出律所,因为利润分配是一场零和博弈:某一个合伙人分得更多,意味着其他合伙人分得更少。博弈受损的合伙人因此更容易倒向出逃阵营。
个人连带责任
随着律所滑向深渊,合伙人失去的不仅是预期的利润。其所有者的法律身份,还将他们直接暴露在极其严重的个人法律责任之下。这是合伙制驱使合伙人恐慌抢跑的第二个致命推手——因为合伙人避免引火烧身的唯一途径,就是尽早逃离。
1. 薪酬分配的“欺诈性转让”追索责任
最严重的法律风险源自破产法中的“欺诈性转让”(fraudulent transfer)原则。该原则规定:债务人在陷入资不抵债(insolvent)后,如果对外支付的财产未能换取具有合理对等价值(reasonably equivalent value)的对价,债权人即可主张撤销该笔支付并予以追回。其立法语旨在于防止债务人在破产前夕恶意将资产赠予亲友。律所合伙人的“所有者”身份,使其薪酬直接暴露在欺诈性转让法条的射程之内——因为合伙人的收益在法律上被定性为“利润分配”,而非雇佣合同下的“劳动工资”。
根据成熟的破产法和各州法律原则,利润分配属于欺诈性转让,因为从法律层面上看,利润分配在技术上并非必须履行的刚性债务。就像苹果公司(Apple)账面上坐拥数百亿美元的留存收益一样,律所理论上完全可以选择截留利润而不向合伙人发放。因此,律所向合伙人支付利润分配的任何决定,在法理上几乎都等同于一种无偿赠与,在律所陷入事实性资不抵债后,债权人依法享有追索权。与利润形成鲜明对照的是员工工资:员工一旦提供了劳动,工资就构成了律所必须履行的法定合同债务。利润分配具有可裁量性,而工资支付则具有强制性。因此,利润分配在欺诈性转让体系下可被全额撤销追回,而工资支付则豁免于此。
欺诈性转让的法律利刃迫使合伙人必须尽早出逃:离职越早,被破产管理人追索的报酬就越少。如果破产法院裁定某律所在正式解散前一年就已经陷入事实性资不抵债,那么一直坚守到解散之日的合伙人,将被迫退还整整一年的全部薪酬;相比之下,提前10个月离职的合伙人只需退还2个月的报酬;而提前一年以上离开的合伙人,则根本无需退还分文。规则释放的信号冷酷而明确:及早脱身,方为上策。
合伙人能够规避个人连带责任的唯一办法,就是尽早退伙。
2. 资本金返还的“偏颇性清偿”责任
《专业行为示范规则》第5.6条要求律所在合伙人退伙时退还其资本金。因此,当律所这艘大船开始下沉时,许多合伙人争相出逃,试图在律所彻底沉没之前抢先把自己的出资款抽回。但合伙人的动作必须足够快,因为美国《破产法》中的“偏颇性转让/偏颇清偿”(preferential transfer)条款正张网以待任何行动迟缓的人。偏颇清偿原则的立法目的,是防止债务人在破产前夕向个别债权人进行全额清偿,导致其他普通债权人在后续清算中血本无归。为此,法律赋予破产管理人撤销权:只要债务人在资不抵债期间向个别债权人进行了显失公允的优先清偿,破产管理人即可予以全额撤销。这一规则进一步倒逼合伙人展开出逃竞速:在律所资不抵债之前成功抽回资本金的合伙人可以落袋为安,而在资不抵债之后抽回资本金的合伙人则会被依法追缴没收。如果跑得足够早,合伙人甚至能受到破产撤销权法定时效的保护。教训再次被残酷印证:必须争分夺秒,夺路而逃。
3. “未决业务原则”责任
最令人唏嘘的连带责任风险,莫过于所谓的“未决业务原则”(unfinished business doctrine),业内通称为Jewel doctrine[2]。该原则在《统一合伙法》(UPA)和《经修订统一合伙法》(RUPA)中有着模糊的法理渊源,但其最清晰的法律确立及俗称,均源自加利福尼亚州上诉法院1984年针对一家小型律所解体案作出的 Jewel v. Boxer 判例。朱厄尔原则规定:坚守律所直至正式解散之日的合伙人,在律所解散之后就原属于该律所的存续法律事务继续提供服务所产生的所有业务收益,必须全部与原律所(及其债权人)进行分成。Jewel doctrine绝不仅仅是一项协助原律所催收合伙人离职前已产生应收账款的附随义务;它是一项具有强制性的法定分成义务,要求合伙人将在律所解散之后付出全新劳动所获得的创收全额吐出。该原则被极为广泛地适用于各类破产解散的律所,不仅覆盖普通合伙(GP)制律所,更强势穿透到有限责任合伙(LLP)、专业公司(PC)以及有限责任公司(LLC)等各种现代组织形式。在破产律所的财产构成中,基于朱厄尔原则提起的追索索赔往往是数额最大宗的资产,由此达成的和解金额动辄高达数百万甚至上千万美元。[2]
Jewel doctrine的法理初衷原本是为了保护合伙人之间免受彼此侵害。其制度逻辑在于:如果没有这项规则,恶意合伙人便可以肆意撕毁合伙协议,卷走律所最有价值的优质业务,将本属于合伙组织的未来收益据为己有。强制合伙人向原律所返还后续律师费,旨在确保全体合伙人能够依照既定合伙协议的约定,共同公平分享合伙业务的果实,防止合伙人侵占本属于律所的商业机会。
这一逻辑在理论上看似无懈可击,但在司法实践中却引发了一场灾难性的“逃生竞速”。因为在司法适用中,Jewel doctrine被解释为在律所正式宣布解散的那一瞬间如同开关般自动触发:它严厉惩罚坚守至解散那一刻的留守合伙人,却完全不适用在解散前夕先行离任的合伙人。这造成了极其扭曲的激励机制:坚守到解散终局的忠诚合伙人面临数百万美元的巨额清算追索;而仅仅提前一天递交辞呈离职的合伙人,却可以一身轻松地扬长而去。尽管Jewel doctrine设立的初衷是惩罚背信弃义提前出走者,但其最终的实践后果,却是冷酷地严惩了坚守到最后的坚守者。Jewel doctrine教给行业唯一的教训就是:必须在律所正式解散之前,不惜代价尽早逃离。
[1]本文作者为John Morley。
[2]: 有关未决业务索赔和解的代表性司法判例,参见:Heller Ehrman破产案,法官批准清算债务人与Covington & Burling LLP及知识产权合伙人被告依据《联邦破产诉讼规则》第9019条达成的和解动议、确认和解系依据《加州民事诉讼法》第877条善意达成,并准予提交第二次修正起诉状,《In re Heller Ehrman LLP》案,案号 No. 08-32514(北加州破产法院,2011年8月11日)(正式批准以4,996,213美元和解未决业务索赔);Coudert Brothers破产案,依据《联邦破产诉讼规则》第9019条批准破产重组管理人与贝克·麦坚时(Baker & McKenzie LLP)达成和解协议的司法裁定,《In re Coudert Brothers LLP》案,案号 No. 09-01150(纽约南区破产法院,2010年8月20日)(正式批准以6,650,000美元和解未决业务索赔);Brobeck Phleger & Harrison破产案,批准与摩根路易斯(Morgan Lewis & Bockius LLP)达成和解协议并认定和解具有善意之裁定第4页,《In re Brobeck Phleger & Harrison LLP》案,案号 No. 03-32715(北加州破产法院,2004年11月10日)(正式批准以10,200,000美元和解未决业务索赔)。


